Steuerfreie Gewinne aus Sportwetten: Der Freibetrag, der selten erreicht wird
 Available in US
Ladevorgang...
Oktober 29, 2026 — geprüft gegen die Bewilligungs- und Aufsichtsangaben der Gespa sowie gegen die Steuerinformationen der ESTV.
Wer eine Einzelwette bei Sporttip abgibt und gewinnt, zahlt auf diesen Gewinn keine Einkommenssteuer und keine Verrechnungssteuer. Das ist die kurze Antwort, und sie gilt für praktisch jeden Wettschein, der in der Schweiz ausgefüllt wird. Die lange Antwort beginnt bei einer Zahl, die kaum jemand erreicht: CHF 1’071’000. Bis zu diesem Betrag je einzelnem Gewinn bleibt ein Gewinn aus einem bewilligten Grossspiel steuerfrei, darüber werden 35 % Verrechnungssteuer abgezogen. Zwischen diesen beiden Sätzen liegt das ganze Thema, und dazwischen liegen auch die Kosten, um die es hier geht. Denn steuerfrei heisst nicht kostenlos: Wer wettet, zahlt seine Rechnung an der Quote, an den Limiten und an den Bedingungen, die er beim Abschluss akzeptiert hat.
Steuern sind der sichtbarste Teil dieser Rechnung, aber selten der grösste. Ein Steuersatz von 0 % auf einen Gewinn, den man erst ab sieben Stellen erreicht, ist eine gute Nachricht und eine folgenlose: Für einen Wettschein über CHF 20 ändert er nichts. Was den Einsatz wirklich frisst, steht in anderen Zeilen — im Quotenschlüssel, den der Veranstalter einbehält, in der Verlustlimite, die der Wettende vor der ersten Wette setzen muss, und in der Frage, ob sein Konto überhaupt bei einem Anbieter mit Schweizer Bewilligung liegt. Diesen drei Posten geht die Seite nach, in dieser Reihenfolge.
Rechtslage: Steuerfrei heisst bewilligt
Die Steuerfreiheit hängt in der Schweiz an einer verwaltungsrechtlichen Voraussetzung, nicht an der Sportart und nicht am Betrag. Steuerfrei sind Gewinne aus einem Grossspiel, das nach dem Geldspielgesetz bewilligt ist. Sportwetten sind ein solches Grossspiel: Das BGS (SR 935.51, in Kraft seit 1. Januar 2019) führt sie in Art. 3 lit. c und e, beaufsichtigt werden sie von der Gespa, der Interkantonalen Geldspielaufsicht in Bern, die auf dem Geldspielkonkordat in der Fassung ab 1. Januar 2021 arbeitet. Nicht zuständig ist die ESBK — sie prüft Casinos, sonst nichts.
Auf wem diese Steuerfreiheit lastet, ist eng geregelt. Eine Bewilligung nach Art. 21 bis 25 BGS braucht zweierlei: eine Veranstalterbewilligung und eine Spielbewilligung, und sie gilt nur in der Schweiz (Art. 4 BGS). Die Kantone haben die Zahl der Veranstalter von Lotterien und Sportwetten auf zwei begrenzt. Es sind die SWISSLOS Interkantonale Landeslotterie Genossenschaft mit Sitz in Basel, die ihre Sportwetten unter dem Namen Sporttip führt und sich dabei auf die Interkantonale Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019 stützt, und die Loterie Romande, die Jouez Sport anbietet und ihren Sitz an der Avenue de Provence 14 in Lausanne nennt. Zwei Veranstalter für ein ganzes Land — mehr gibt es nicht, und wer trotzdem auf ein Dutzend weiterer Namen im Netz stösst, stösst auf Anbieter, die keine Schweizer Bewilligung haben.
Das ist keine Formalie, sondern der Kern der Steuerfrage. Das BGS zählt die erlaubten Inhalte nicht grosszügig auf, es schliesst sie ab. Wettbar sind Sportereignisse, alles andere nicht — auf Wetter, Politik oder Fernsehshows lässt sich bei einem bewilligten Veranstalter nicht wetten. Welche Sportarten, Wettbewerbe und Wettarten zulässig sind, steht in der Liste der Gespa (Version 10.09.2026, gestützt auf Art. 25 BGS und Art. 29 VGS), und diese Liste ist strenger, als man erwarten würde: Qualifikationsrunden nur, wenn sie darin aufgeführt sind, Frauenwettbewerbe nur, wenn sie aufgeführt sind, Ranglistenwetten nur, wenn die Rangliste über die Teilnahme an einem internationalen Wettbewerb oder über das Podest entscheidet, Wettkampf-Trainingsläufe nie. Ein Esport-Bereich fehlt darin vollständig, Eckball- und Kartenmärkte ebenso. Ereignisse, an denen überwiegend Minderjährige teilnehmen, sind ausgeschlossen (Art. 25 Abs. 2 BGS). Livewetten sind erlaubt, vor dem Spiel und während des Spiels, soweit der Veranstalter eine entsprechende Entscheidung hat; eine gesetzliche Beschränkung auf bestimmte Live-Märkte kennt das BGS nicht. Cash-Out ist nicht geregelt und damit Sache des Veranstalters: Sporttip bietet ihn für Einzel-, Kombinations- und Langzeitwetten an, nur als vollständigen Ausstieg und nicht für jeden Markt garantiert.
Was ein Konto im Vertragsgebiet voraussetzt
Bevor irgendjemand bei Swisslos online mitspielt, verlangt das System ein Mindestalter von 18 Jahren sowie Wohnsitz oder gewöhnlichen Aufenthalt im Swisslos-Vertragsgebiet. Dieses Gebiet umfasst die Kantone AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH, dazu den Kanton Tessin und das Fürstentum Liechtenstein. Die Loterie Romande bedient die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura und nennt 2’350 Verkaufsstellen sowie 221 Mitarbeitende. Bei der Registrierung bei Swisslos werden die Daten aus dem hochgeladenen Ausweis ausgelesen und gegen Adressdatenbanken geprüft; wer gesperrt ist, kommt nicht durch, und jede Person darf sich nur einmal registrieren. Ein Konto ausserhalb des eigenen Vertragsgebiets ist damit praktisch keine Option — und das ist eine unbequeme Konsequenz des Modells: Ein Umzug über die Sprachgrenze hinaus kann den Zugang zum eigenen Anbieter kosten.
Spielerschutz: die Limiten, die vor der ersten Wette stehen
Wer sich bei Sporttip registriert, kann nicht einfach loswetten. Vor der ersten Teilnahme müssen Verlustlimiten für 1, 7 und 30 Tage gesetzt werden, mit einer Oberlimite von CHF 9’999 und CHF 1’000 für Personen unter 21 Jahren. Eine Senkung wirkt sofort, eine Erhöhung erst nach 72 Stunden. Zusätzlich ist eine freiwillige Einzahlungslimite für jeweils 30 Tage möglich. Das Gesetz verlangt, dass der Veranstalter einen oder mehrere Höchstwerte für Tages-, Wochen- oder Monatseinsätze oder -verluste einfordert (Art. 87 VGS); gesenkt wird sofort, erhöht nach Statut nach 24 Stunden, während Swisslos und Loterie Romande in ihren eigenen Bedingungen 72 Stunden ansetzen. Eine gesetzlich fixierte Einzahlungsobergrenze, wie sie andere Länder kennen, gibt es in der Schweiz nicht.
Für einen Wettenden ist das eine echte Einschränkung und eine echte Beruhigung zugleich. Die 72 Stunden sind kein Papierwert: Wer nach einem verlorenen Abend seine Limite anheben will, um den Verlust zurückzuholen, wartet drei Tage — und in diesen drei Tagen ist die Wette nicht möglich. Der Preis dafür ist Bequemlichkeit. Wer seine Limiten von Anfang an knapp setzt, muss später mit einem Formular nachbessern; wer sie grosszügig setzt, hat die Bremse nie ausgelöst, wenn er sie braucht.
Zur Verfügung stehen weiter zwei Instrumente. Bei Swisslos lässt sich der Zugang produktbezogen für 1 bis 180 Tage selbst sperren, ohne Aufhebung vor Fristablauf. Eine unbefristete Spielsperre wird in einem schweizweiten Register eingetragen und gilt auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Die Spielsperre schliesst nach Art. 80 bis 82 BGS überschuldete oder suchtgefährdete Personen ein; eine freiwillige Sperre kann erst nach drei Monaten aufgehoben werden (Art. 84 VGS), und eine Fachstelle ist daran beteiligt (Art. 81 BGS). Eine selbst gewählte Pause von bis zu sechs Monaten muss angeboten werden (Art. 89 VGS). Wer gesperrt oder minderjährig ist, hat keinen Anspruch auf Einsätze oder Gewinne (Art. 45 BGS).
Zwei Dinge gehören hier ohne Ausschmückung hingeschrieben. Erstens: Ein sehr hoher Gewinn über dem Freibetrag ändert an keiner dieser Regeln etwas. Die Steuerfrage und der Spielerschutz berühren sich nicht — wer CHF 1,2 Mio. gewinnt, bleibt gesperrt, wenn er gesperrt war, und hat dann auch keinen Anspruch auf diesen Gewinn. Zweitens hat die Gespa 2025 an Verkaufsstellen Testkäufe gemacht und dabei in 47,5 % von 200 Fällen eine Sportwette an eine minderjährige Person verkauft. Kontrollen an der Verkaufsstelle sind kein Sicherheitsnetz, auf das man bauen sollte. Wer für minderjährige Haushaltsmitglieder mitdenkt, muss das selbst tun.
Was Spielsuchtabgabe und Ausschüttung kosten
Der gesellschaftliche Teil des Modells hängt an einem kleinen Prozentsatz. Die Spielsuchtabgabe von Swisslos beträgt 0,5 % des jährlich mit Lotterien und Sportwetten erzielten Bruttospielertrags; für 2025 sind das CHF 3’863’790. Die Reineinnahmen aus Sportwetten müssen vollständig gemeinnützigen Zwecken dienen (Art. 106 Abs. 6 BV), und die Gespa veröffentlicht dazu jährlich einen Bericht (Art. 107 Abs. 1 Bst. d BGS), der erstmals 2020 für das Jahr 2019 erschien. Der Reingewinn aus den übrigen Spielen ohne Lose wird nach der IKV 2020 zu 50 % nach ständiger Bevölkerungszahl und zu 50 % nach Spieleinsätzen auf die Vereinbarungskantone verteilt.
Für das Jahr 2025 verteilte Swisslos einen Reingewinn von CHF 562 Mio.: CHF 506 Mio. an die kantonalen Fonds und CHF 56 Mio. an die Stiftung Sportförderung Schweiz für Swiss Olympic, Fussball, Eishockey und Sporthilfe. Aus den Sportwetten stammten davon CHF 109 Mio., nach CHF 122 Mio. im Vorjahr. Diese beiden Zahlen nebeneinander sind die ehrlichste Aussage über den Schweizer Sportwettenmarkt, die es gibt: Der Anteil sinkt, und das bei einem Veranstalter, der konkurrenzlos in seinem Gebiet ist. Was die Spielenden zahlen, fliesst in die Kantone und in den Sport — aber es fliesst ein Umweg mit, denn die Abgabe wird aus dem Bruttospielertrag bezahlt, und der Bruttospielertrag ist das, was nach Auszahlung der Gewinne übrig bleibt.
Rangliste: Wer die Steuerfrage sauber beantwortet
Zehn Anbieter stehen hier zur Prüfung, und die wichtigste Spalte ist die unbequemste: Nur zwei von ihnen dürfen Sportwetten mit Schweizer Bewilligung veranstalten. Swisslos mit Sporttip und die Loterie Romande mit Jouez Sport. Alle acht weiteren Angebote sind ohne Schweizer Bewilligung. Sie sind aufgeführt, weil Schweizer Wettende ihnen begegnen, und sie werden nach denselben Punkten bewertet wie die beiden zugelassenen Veranstalter — aber niemand sollte aus dieser Bewertung eine Erlaubnis lesen, die es nicht gibt.
Die Rangfolge ist damit keine Geschmacksfrage von der Spitze weg, sondern eine Aussage über die Steuerfolgen. Wer bei einem Anbieter mit Bewilligung gewinnt, gewinnt steuerfrei bis zum Freibetrag. Wer bei einem Anbieter ohne Bewilligung gewinnt, gewinnt unter Umständen vollumfänglich steuerpflichtiges Einkommen — und erfährt das nicht vom Anbieter, sondern vom Kanton.
Die Vergleichstabelle ordnet die Anbieter nach ihrer Bewilligungslage. Ein Punkt vorweg: Der Sperrvermerk «ohne Schweizer Bewilligung» ist keine Pauschalstrafe, sondern eine Tatsache. Er trägt keine Zusatzangabe darüber, welche Lizenz der Anbieter stattdessen anführt, denn eine ausländische Lizenz hat in der Schweiz keine Kraft.
| Anbieter | Schweizer Bewilligung | Veranstalter beziehungsweise angeführte Lizenz |
|---|---|---|
| Swisslos Sporttip | Ja, Grossspiel nach BGS | SWISSLOS Interkantonale Landeslotterie Genossenschaft, Basel; Aufsicht Gespa |
| Loterie Romande Jouez Sport | Ja, Grossspiel nach BGS | Loterie Romande, Lausanne; Aufsicht Gespa |
| Sportaza | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| DirectionBet | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| Roobet | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| BC.Game | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| BetFury | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| Cloudbet | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| IviBet | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
| Fezbet | Ohne Schweizer Bewilligung | Keine Schweizer Bewilligung; Lizenzangabe ohne Kraft in der Schweiz (Art. 4 BGS) |
Was diese Tabelle nicht zeigt, ist die zweite Hälfte der Rechnung. Die Bewilligung bringt Steuerfreiheit, Spielerschutz und die Anbindung an das Sperrregister — sie kostet aber Auswahl. Ein Wettender im Vertragsgebiet von Swisslos kann nicht zur Loterie Romande wechseln, und umgekehrt genauso wenig; die Wohnsitzregel ist keine Formalie, sondern eine Abschottung. Wer live auf eine südamerikanische Liga wetten will, findet sie womöglich in der Gespa-Liste gar nicht. Und wer im Ausland ein Konto führt, kauft sich die Steuerpflicht auf den Gewinn mit ein.
Die Anbieter ohne Bewilligung bieten dafür, was in der Schweiz nicht angeboten werden darf: andere Wetten, andere Quoten, andere Zahlungswege. Der Preis dafür ist, dass nichts davon einklagbar ist. Die Gespa führt eine Sperrliste mit ausländischen Domains, die Schweizer Telekommunikationsanbieter per DNS blockieren (Art. 86 bis 93 BGS); die erste Liste erschien am 3. September 2019, und Ende 2025 standen 671 Domains darauf. Blockierte Adressen werden innerhalb von Stunden ersetzt — die Gespa nennt in diesem Zusammenhang Interwetten und Bet-at-Home und führt bet365 auf der Liste. Ein Wettender, der sich auf Erreichbarkeit verlässt, verlässt sich auf ein Katz-und-Maus-Spiel, das er nicht führt.
Grundlagen: Wie die Steuer auf einen Gewinn rechnet
Die Steuerfreiheit von Sportwetten ist keine Steuerbefreiung für Spielbetrieb, sondern eine Bagatellregel mit einer sehr hohen Schwelle. Gewinne aus Grossspielen, wozu das Zahlenlotto und die Sportwetten gehören, unterliegen der Einkommenssteuer erst ab dem Steuerfreibetrag; für die Steuerperiode 2024 nennt die ESTV «ab 1’056’601 Franken» (Art. 24 Bst. ibis DBG). Nur der Teil eines einzelnen Gewinns über dem Freibetrag ist steuerbar.
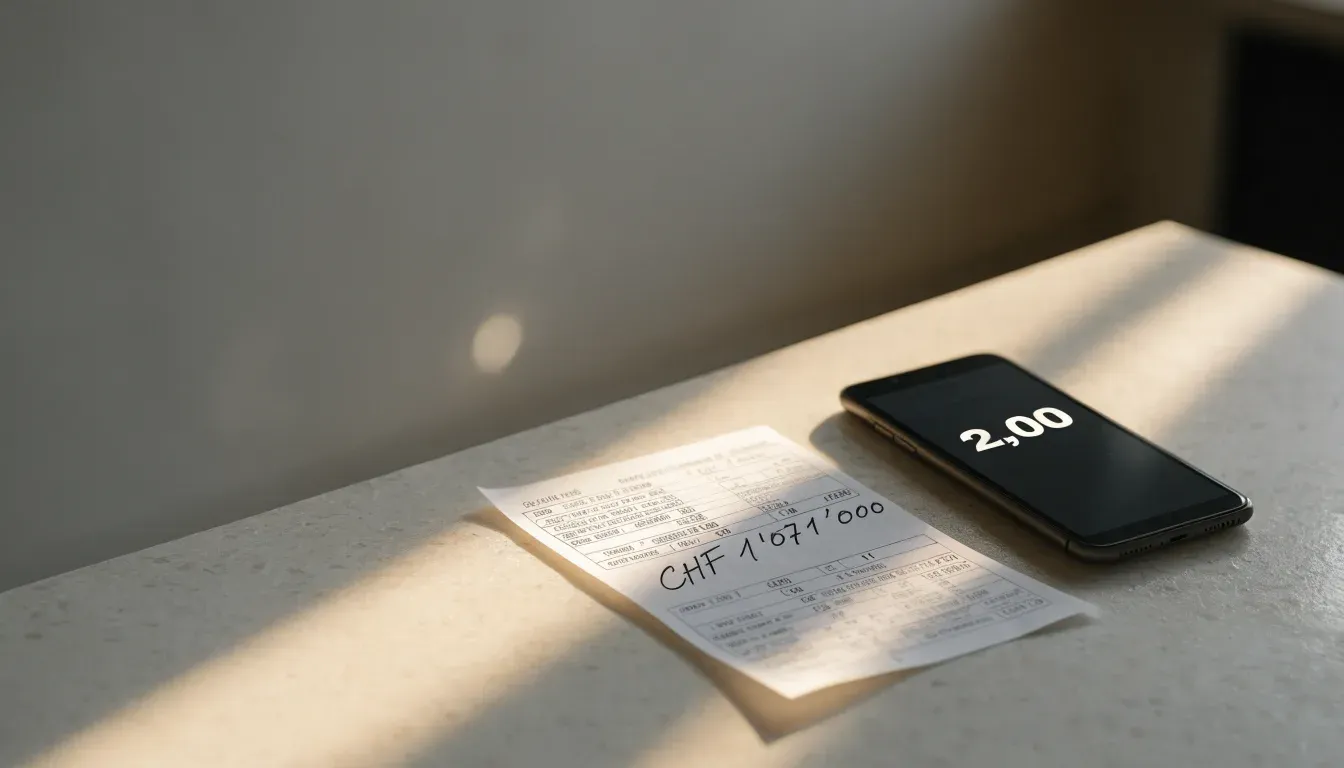
Der Freibetrag ist kein fester Betrag, sondern eine Zahl mit einer jährlichen Geschichte. Bei der direkten Bundessteuer und bei der Verrechnungssteuer betrug er CHF 1’000’000 für die Jahre 2019 bis 2022, CHF 1’038’300 für 2023, CHF 1’056’600 für 2024, CHF 1’070’400 für 2025 und CHF 1’071’000 für Gewinne ab dem 1. Januar 2026. Der Grund für den Aufwärtsschritt ist die kalte Progression: Der Ausgleich erfolgt jährlich aufgrund des Standes des Landesindexes der Konsumentenpreise am 30. Juni vor Beginn der Steuerperiode, auf Grundlage der Verordnung über die kalte Progression (VKP).
Und der Freibetrag ist kantonal verschieden — das ist der Satz, an dem die meisten Kurzantworten scheitern. Die ESTV-Übersicht für die Steuerperiode 2024 weist unter anderem CHF 1’030’000, CHF 1’033’000, CHF 1’037’000, CHF 1’054’600, CHF 1’056’600 und 1 Mio. aus, für 2023 CHF 1’038’300 und 1 Mio. Wer eine Zahl für seinen Kanton braucht, findet sie nicht in einem Ratgeber, sondern bei seiner kantonalen Steuerverwaltung. Die Steuerpraxis des Kantons Thurgau etwa setzt für Staats- und Gemeindesteuern CHF 1’000’000 an, während die direkte Bundessteuer für 2026 CHF 1’071’000 vorsieht.
Rechenbeispiel: CHF 100 auf Quote 2.00
Der Freibetrag wird greifbar, wenn man ihn einem echten Wettschein gegenüberstellt. Ein Einsatz von CHF 100 auf eine Quote von 2.00 bringt bei einem Treffer CHF 200 zurück, also CHF 100 Gewinn — ein Beispiel, kein quotierter Preis. Diese CHF 100 liegen um mehr als eine Million Franken unter jedem Freibetrag, den die ESTV für die letzten Steuerperioden ausweist. Es fällt keine Einkommenssteuer an, es fällt keine Verrechnungssteuer an, und es wird nichts an der Auszahlung abgezogen. Bei einer Kombiwette mit mehreren Beinen multiplizieren sich die Quoten zu einem Preis; das Ergebnis liegt höher, die Steuerlogik bleibt dieselbe: Solange der einzelne Gewinn unter dem Freibetrag bleibt, ist er steuerfrei.
Die 35 % Verrechnungssteuer greifen erst weit darüber, und sie greifen nur auf dem übersteigenden Teil. Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig. Bei einem Gewinn von CHF 1’200’000 sind es CHF 200’000. In solchen Fällen zieht Swisslos bei der Auszahlung die Verrechnungssteuer von 35 % ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Diese abgezogene Steuer lässt sich nicht vom steuerbaren Einkommen abziehen; sie wird zurückgefordert, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird. Ein grosser Gewinn ist also kein Grund zur Panik, aber ein Grund zum Ausfüllen von Formularen.
Was viele übersehen: Der Einsatz ist unter engen Bedingungen abziehbar, und der Deckel ist niedrig. Bei Grossspielen können Einsätze bis zu 5 % des Gewinns, höchstens aber CHF 5’200 für die Steuerperiode 2023 beziehungsweise CHF 5’300 für 2024 abgezogen werden, und nur bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne (Art. 33 Abs. 4 DBG); für 2025 liegt der Höchstbetrag bei CHF 5’400. Bei den Staats- und Gemeindesteuern gilt im Kanton Thurgau pauschal 5 % je steuerbarem Gewinn, höchstens CHF 5’000, ohne Abzug effektiver Kosten. Wer seine Wettscheine sammelt, tut das nicht, um sie abzuziehen — er wird sie in aller Regel nicht abziehen können.
Ausländische Anbieter und die kantonale Praxis
Bei einem Anbieter ohne Schweizer Bewilligung verschiebt sich das ganze Bild. Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des BGS steuerbar sind; Gewinne aus illegalen beziehungsweise unbewilligten Spielen dagegen unterliegen der Verrechnungssteuer. Der Punkt ist subtiler, als er klingt: Die Verrechnungssteuer bleibt aus, die Einkommenssteuer nicht. Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar.
Es gibt keinen Freibetrag, den man dagegenhält — nicht einen kleinen, nicht einen grossen. Dieselbe Logik trifft Kleinspiele, zu denen lokale Sportwetten zählen: Sie sind bei der direkten Bundessteuer steuerfrei, sofern die Spiele gesetzlich zugelassen sind (Art. 24 Bst. iter DBG); nicht bewilligte Kleinspiele sind nach der Thurgauer Steuerpraxis vollumfänglich steuerbar. Wer Gewinne bei einem Anbieter ohne Bewilligung erzielt, sollte also nicht davon ausgehen, dass die Steuerverwaltung seines Kantons das wie eine private Wette unter Freunden behandelt.
Und die andere Frage, die in keiner Werbeseite steht: Gibt es in der Schweiz eine Wettsteuer auf den Einsatz? Nein. Auf Einsätze bei einem bewilligten Veranstalter wird keine Steuer erhoben. Das ist keine Selbstverständlichkeit — andere Länder kennen genau das —, und es erklärt, warum die Schweizer Steuerfrage so oft gestellt und so selten richtig beantwortet wird: Gefragt wird nach einer Steuer, die es nicht gibt, und die Antwort auf die Steuer, die es gibt, hängt an einem Betrag, den kaum jemand erreicht.
Die zehn Anbieter im Vergleich
Swisslos Sporttip: der Veranstalter mit dem Sportauftrag
Sporttip ist eine von zwei Sportwetten-Marken, die in der Schweiz überhaupt veranstaltet werden dürfen. Die Bewilligung ruht auf der SWISSLOS Interkantonale Landeslotterie Genossenschaft mit Sitz in Basel; das Gesetz verlangt eine Veranstalterbewilligung und eine Spielbewilligung (Art. 21 bis 25 BGS), und sie gilt nur in der Schweiz (Art. 4 BGS). Die Aufsicht liegt bei der Gespa. Online mitmachen kann nur, wer mindestens 18 Jahre alt ist und Wohnsitz oder gewöhnlichen Aufenthalt im Vertragsgebiet hat: den Kantonen AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH, dazu Tessin und Liechtenstein. Die Registrierung liest die Daten aus dem hochgeladenen Ausweis aus und prüft sie gegen Adressdatenbanken; nur eine Registrierung pro Person, und wer gesperrt ist, kommt nicht durch.
Bei den Einsätzen sind die Grenzen operativ eng und klar: CHF 1 Mindesteinsatz für Einzel- und Kombinationswetten, CHF 1’000 Höchsteinsatz für eine Einzel- oder Kombinationswette und CHF 10’000 für eine Systemwette. Swisslos kann diese Limiten jederzeit ohne Angabe von Gründen ändern, und eine Wette über der Limite wird nicht angenommen. Vor der ersten Teilnahme müssen Verlustlimiten für 1, 7 und 30 Tage gesetzt werden, Oberlimite CHF 9’999, unter 21 Jahren CHF 1’000; eine Senkung gilt sofort, eine Erhöhung erst nach 72 Stunden. Dazu kommt die Möglichkeit einer freiwilligen Einzahlungslimite für jeweils 30 Tage.
Verwaltungstechnisch bemerkenswert ist, was mit dem Geld passiert. Für 2025 verteilte Swisslos einen Reingewinn von CHF 562 Mio., davon CHF 506 Mio. an die kantonalen Fonds und CHF 56 Mio. an die Stiftung Sportförderung Schweiz für Swiss Olympic, Fussball, Eishockey und Sporthilfe. Aus den Sportwetten stammten CHF 109 Mio., nach CHF 122 Mio. im Vorjahr. Die Reineinnahmen aus Sportwetten müssen vollständig gemeinnützigen Zwecken dienen (Art. 106 Abs. 6 BV).
Das Urteil über Sporttip hängt an einer Zahl, die nichts mit Steuern zu tun hat: CHF 122 Mio. auf CHF 109 Mio. in einem Jahr, in einem Gebiet ohne Konkurrenz. Der Sportwetten-Anteil am Reingewinn schrumpft, während das Vertragsgebiet und die Bevölkerung gleich bleiben. Wer daraus schliesst, dass weniger gewettet wird, schliesst zu schnell — die Zahl sagt nur, dass dieser Kanal relativ an Gewicht verliert. Für den Wettenden ist das irrelevant: Die Auszahlung seines Gewinns hängt nicht am Jahresergebnis der Genossenschaft, und die Steuerfreiheit hängt an der Bewilligung, die unabhängig davon gilt.
Loterie Romande Jouez Sport: dieselbe Bewilligung, anderes Gebiet
Jouez Sport ist die Westschweizer Antwort auf Sporttip und steht auf derselben rechtlichen Grundlage: eine Bewilligung als Grossspiel nach dem BGS, Veranstalterbewilligung und Spielbewilligung nach Art. 21 bis 25 BGS, Aufsicht durch die Gespa, Geltung nur in der Schweiz. Veranstalterin ist die Société de la Loterie de la Suisse Romande. Zugang haben ausschliesslich Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in den sechs Kantonen Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura. Als Kontaktadresse nennt die Loterie Romande die Avenue de Provence 14 in Lausanne; sie zählt 2’350 Verkaufsstellen in der Westschweiz und 221 Mitarbeitende.
Der Unterschied zu Sporttip liegt nicht in der Steuerfrage — sie ist identisch —, sondern im Vertrieb. 2’350 Verkaufsstellen für sechs Kantone sind ein dichtes Netz, und wer in Genf oder Sitten ohnehin regelmässig an einem Kiosk vorbeikommt, für den ist die Filiale der natürliche Zugang, nicht die App. Die Kehrseite liegt auf der Hand: Ein Online-Konto bei der Loterie Romande nützt in Zürich nichts, ein Konto bei Swisslos in Neuenburg ebenso wenig. Für die Steuerpflicht ist das ohne Belang, solange der Veranstalter bewilligt ist. Für die Bequemlichkeit ist es entscheidend.
Die Spielsuchtabgabe von 0,5 % des Bruttospielertrags aus Lotterien und Sportwetten gilt für beide Veranstalter und ist Teil derselben interkantonalen Ordnung.
Sportaza: ohne Schweizer Bewilligung
Sportaza tritt mit Sitz im Ausland an und hat keine Schweizer Bewilligung. Nur Swisslos und die Loterie Romande dürfen in der Schweiz Sportwetten veranstalten; eine Bewilligung nach Art. 4 BGS gilt ausschliesslich in der Schweiz, und eine ausländische Lizenz hat hier keine Kraft. Sportaza ist nicht an das schweizerische Sperrregister angebunden, es gibt keinen Schweizer Rechtsweg gegen den Anbieter, und die Domain kann auf die Sperrliste der Gespa gesetzt und per DNS blockiert werden.
Wer dort gewinnt, gewinnt ohne die Steuerfreiheit, die an eine Schweizer Bewilligung gebunden ist. Nach der kantonalen Steuerpraxis können solche Gewinne unabhängig vom Betrag vollumfänglich steuerpflichtiges Einkommen sein. Für Leserinnen und Leser, die ein Konto bei mehreren Anbietern führen, ist das der praktische Kern der Sache: Nicht die Höhe des Gewinns entscheidet über die Steuer, sondern das Papier, auf dem der Veranstalter sitzt.
DirectionBet: ohne Schweizer Bewilligung
DirectionBet gehört in dieselbe Gruppe: kein Schweizer Veranstalter, keine Schweizer Bewilligung, keine Anbindung an das Sperrregister der Gespa, kein Schweizer Rechtsschutz. Die Bewilligung nach Art. 4 BGS bindet den Veranstalter an die Schweiz und schliesst jeden anderen aus; wer ohne sie Wetten anbietet, handelt im Bewilligungssystem der Schweiz nicht mit.
Die Steuerfolge bleibt gleich gelagert wie bei allen Anbietern ohne Bewilligung: Einen Freibetrag, unter dem ein Gewinn steuerfrei bleibt, gibt es hier nicht. Ob ein einzelner Gewinn deklariert und versteuert werden muss, klärt die kantonale Steuerverwaltung — und nur sie, nicht der Anbieter.
Roobet: ohne Schweizer Bewilligung
Roobet ist ohne Schweizer Bewilligung im Angebot und fällt unter dieselbe Einordnung: nur Swisslos und Loterie Romande sind in der Schweiz zugelassen, eine ausländische Lizenz entfaltet nach Art. 4 BGS hier keine Wirkung, und die Domain kann über die Sperrliste der Gespa blockiert werden.
Für Wettende, die solche Angebote vergleichen, zählt weniger die Marke als die Position: Ein Gewinn bei einem nicht bewilligten Veranstalter ist steuerlich nicht durch den Freibetrag geschützt, und falls es zu einem Verfahren gegen den Anbieter kommt, sind Einsätze und Gewinne nach der bundesgerichtlich beziehungsweise gesetzlich vorgesehenen Praxis verwirkbar. Der Spieler wird nicht bestraft (BJ); die Sicherheit, die eine Bewilligung sonst mitbringt, fehlt trotzdem.
BC.Game: ohne Schweizer Bewilligung
BC.Game ist ein weiterer Anbieter ohne Schweizer Bewilligung, ohne Verbindung zum Sperrregister, ohne Schweizer Rechtsweg, mit einer Domain, die blockiert werden kann. Die Bewilligungslage ist die einzige harte Tatsache, die über diese Marke im Schweizer Kontext etwas aussagt; über Konditionen, Limiten oder Regelungen für Schweizer Kundschaft steht hier nichts, und was in den Bedingungen eines Anbieters steht, dessen Marke jederzeit wechseln kann, ist kein Fundament für eine Steuerplanung.
Steuerlich gilt dasselbe wie für die übrigen Anbieter dieser Gruppe: kein Freibetrag, kantonale Behandlung des Gewinns, Auskunft nur bei der Steuerverwaltung.
BetFury: ohne Schweizer Bewilligung
BetFury trägt denselben Vermerk: ohne Schweizer Bewilligung, keine Anbindung an das Sperrregister, kein Zugang zu den Instrumenten des Schweizer Spielerschutzes, keine Schweizer Beschwerdemöglichkeit. Blockierbar ist die Domain, blockiert wird sie erst, wenn sie auf der Sperrliste steht.
Die Sperrliste ist ein bewegliches Ziel: Ende 2025 standen 671 Domains darauf, und die Gespa beschreibt, dass blockierte Adressen innerhalb von Stunden durch neue ersetzt werden. Ein schweizerischer Wettender, der sich für einen ausländischen Anbieter entscheidet, sollte das wissen. Er entscheidet sich nicht für ein Angebot, das beständig erreichbar ist, sondern für eines, das wechselt.
Cloudbet: ohne Schweizer Bewilligung
Cloudbet gehört zur Gruppe der Anbieter, deren Domain blockiert werden kann. Eine Schweizer Bewilligung hat das Haus nicht, und nur Swisslos und die Loterie Romande dürfen Sportwetten mit Bewilligung anbieten. Eine ausländische Lizenz hat in der Schweiz keine Kraft (Art. 4 BGS).
Was das für den Gewinn heisst, ist unangenehm und einfach: Wer hier gewinnt, gewinnt ohne die Steuerfreiheit, die an eine bewilligte Veranstaltung gebunden ist. Die kantonale Steuerverwaltung ist die einzige Stelle, die über die Behandlung eines solchen Gewinns Auskunft gibt.
IviBet: ohne Schweizer Bewilligung
IviBet reiht sich in die Anbieter ohne Schweizer Bewilligung ein: keine Verbindung zum Sperrregister, kein Schweizer Rechtsweg, eine Domain, die per DNS blockiert werden kann. Die Bewilligungskette, die in der Schweiz einen Gewinn bis zum Freibetrag steuerfrei stellt, existiert hier nicht.
Für die Vergleichsentscheidung heisst das, dass sich der Wettende zwischen zwei Dinge stellt, die sich nicht mischen lassen: entweder die Schweizer Bewilligung mit ihrer Steuerfreiheit und ihren engen Grenzen, oder ein ausländisches Angebot mit mehr Auswahl und ohne jede dieser Sicherheiten.
Fezbet: ohne Schweizer Bewilligung
Fezbet ist der letzte Anbieter dieser Gruppe und trägt denselben Vermerk. Ohne Schweizer Bewilligung, ohne Sperrregister, ohne Schweizer Beschwerdeweg, blockierbar über die Sperrliste der Gespa. An der Beurteilung der Steuerfolge ändert die Marke nichts: Der Freibetrag, unter dem ein einzelner Gewinn aus einem bewilligten Grossspiel steuerfrei bleibt, kommt einem Gewinn bei einem nicht bewilligten Veranstalter nicht zugute. Wie der Kanton einen solchen Gewinn behandelt, ist eine Frage an die Steuerverwaltung.
Was am Ende vom Gewinn bleibt
Die Steuer auf einen Wettschein ist der kleinste Posten in der Rechnung, und das bleibt sie auch nach jeder Erhöhung des Freibetrags. Die andere Rechnung beginnt bei der Quote. Der Quotenschlüssel einer Wette gibt an, welchen Anteil aller Einsätze auf einen Markt der Veranstalter zurückzahlt: Er ergibt sich aus eins durch die Summe der Kehrwerte aller Quoten eines Marktes, und die Marge ist 100 % minus diesem Quotenschlüssel. Bei jeder Wette, die über den Tisch geht, behält der Veranstalter diesen Anteil ein — unabhängig davon, ob der einzelne Wettschein gewinnt oder verliert, und unabhängig davon, ob der Gewinn steuerfrei ist.
In Zahlen ist dieser Anteil unsichtbar, weil er schon in der Quote steckt. Eine Quote von 2.00 ist kein faires Angebot, sie ist ein Angebot nach Abzug. Wer zehn Wetten über je CHF 100 bei einem Quotenschlüssel von 95 % abgibt, hat im statistischen Mittel CHF 950 zurück — die CHF 2’000 an Einsätzen sind nicht das, was in den Markt fliesst. Diese Rechnung verspricht nichts und sagt nichts über den einzelnen Wettschein; sie beschreibt, was der Markt kostet, wenn man ihn wiederholt bespielt.
Dazu kommen die Kosten, die in den Bedingungen stehen und nicht in der Quote. Bei Sporttip der Höchsteinsatz von CHF 1’000 für eine Einzelwette — wer CHF 5’000 auf ein Spiel setzen will, kann das dort nicht, und das ist eine Grenze, die jede Kalkulation über den Haufen werfen kann. Dazu die Verlustlimiten, die vor der ersten Wette gesetzt werden müssen und nach einer Erhöhung 72 Stunden warten. Und für alle, die bei einem Anbieter ohne Bewilligung spielen, die Steuer auf den ganzen Gewinn, ohne Freibetrag und ohne Verrechnungssteuerabzug, weil es nichts abzuziehen gibt.
Was bleibt einem Wettenden zu tun? Die Steuerfrage ist die leichteste: Solange er bei einem der beiden bewilligten Veranstalter im richtigen Wohnsitzgebiet spielt, ist die Antwort für jedes realistische Wettergebnis «nein». Die schwierige Frage ist, ob er bereit ist, für grössere Auswahl und andere Quoten die Steuerfreiheit, den Spielerschutz und den Schweizer Rechtsweg aufzugeben. Das ist eine Entscheidung mit Kosten auf beiden Seiten, und die zweite Seite ist die teurere. Bei Fragen zur Einkommenssteuer auf Geldspielgewinne, sowohl zur direkten Bundessteuer wie zu Staats- und Gemeindesteuern, sind die kantonalen Steuerbehörden zuständig; Fragen zur Erhebung oder Meldung der Verrechnungssteuer gehen an [email protected]. Wer beides meidet und stattdessen den Anbieter fragt, fragt den Falschen.
Häufige Fragen zu steuerfreien Gewinnen
Sind Gewinne aus Sportwetten in der Schweiz steuerfrei?
Bei einem bewilligten Veranstalter ja, bis zum Steuerfreibetrag je einzelnem Gewinn. Sportwetten sind ein Grossspiel nach dem BGS; Gewinne daraus unterliegen der Einkommenssteuer erst darüber (Art. 24 Bst. ibis DBG). Bei der direkten Bundessteuer liegt der Freibetrag für Gewinne ab dem 1. Januar 2026 bei CHF 1’071’000.
Wie hoch ist der Steuerfreibetrag, und weshalb unterscheidet er sich je nach Kanton?
Bei der direkten Bundessteuer und der Verrechnungssteuer beträgt er CHF 1’071’000 für Gewinne ab 2026, nach CHF 1’070’400 für 2025. Die Kantone setzen eigene Werte an. Die ESTV-Übersicht für 2024 weist unter anderem CHF 1’030’000, CHF 1’037’000 und CHF 1’056’600 aus. Eine kantonale Zahl gehört auf die Steuererklärung des Wohnsitzkantons, nicht in einen Ratgeber für alle.
Was geschieht mit dem Teil eines Gewinns über dem Freibetrag?
Nur der übersteigende Teil ist steuerbar. Bei CHF 1’050’000 Gewinn und CHF 1’000’000 Freibetrag sind CHF 50’000 steuerpflichtig. Der Veranstalter zieht bei der Auszahlung 35 % Verrechnungssteuer auf diesen Anteil ab und stellt einen Ausweis aus; zurückgeholt wird sie über die Deklaration in der Steuererklärung und einen Rückerstattungsantrag.
Sind Gewinne bei ausländischen Anbietern ohne Schweizer Bewilligung ebenfalls steuerfrei?
Nein. Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, weil nur Gewinne im Sinne des BGS davon erfasst sind. Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken aber unabhängig vom Betrag vollumfänglich als Einkommen steuerbar.
Gibt es in der Schweiz eine Wettsteuer auf den Einsatz?
Nein. Auf Einsätze bei einem bewilligten Veranstalter wird keine Steuer erhoben, und eine allgemeine Wettsteuer auf den Einsatz kennt die Schweizer Ordnung nicht. Wer bei einem Anbieter im Ausland spielt, sollte gleichwohl die dortige Regelung prüfen, weil eine solche Steuer in anderen Ländern durchaus vorkommt.
Kann der Einsatz bei der direkten Bundessteuer vom steuerbaren Gewinn abgezogen werden?
Nur eng begrenzt. Bei Grossspielen sind Einsätze bis zu 5 % des Gewinns abziehbar, höchstens CHF 5’400 für 2025, und nur bis zur Höhe der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne (Art. 33 Abs. 4 DBG). Bei den Staats- und Gemeindesteuern gilt im Kanton Thurgau pauschal 5 % des steuerbaren Gewinns, höchstens CHF 5’000.
Rechtslage – seriosewetten
Inhalt erstellt vom Team «seriosewetten»
