Steuern auf Sportwetten in der Schweiz: Wer von einem Gewinn etwas abgibt und wer nicht
 Available in US
Ladevorgang...
Stand: Oktober 29, 2026. Die Angaben zu den Bewilligungen wurden gegen die Aufsicht der interkantonalen Geldspielaufsicht Gespa und die Veranstalter Swisslos und Loterie Romande geprüft.
Wer eine Sportwette abschliesst, bezahlt dafür keinen Franken Steuern. Kein Wettsteuerabzug auf dem Einsatz, kein Zuschlag auf dem Wettschein, keine Abgabe beim Absenden. Das ist in der Schweiz keine Kulanz, sondern die Konstruktion des Geldspielgesetzes: Besteuert wird der Gewinn, und auch der erst ab einer Höhe, die ein gewöhnlicher Wettender nie erreicht. Genau hier liegt aber der Haken, über den kaum jemand spricht. Die Steuerfreiheit hängt nicht an der Sportart, nicht am Einsatz und nicht am Können. Sie hängt an der Frage, wo der Veranstalter sitzt. Bei einem Schweizer Veranstalter bleibt ein Gewinn unter dem Steuerfreibetrag vollständig beim Wettenden. Bei einem Anbieter ohne Schweizer Bewilligung kann derselbe Gewinn nach kantonaler Praxis vollständig als Einkommen steuerbar sein — unabhängig davon, wie klein er ist. Die Entscheidung, welchen Wettschein man ausfüllt, ist damit auch eine Steuerentscheidung, und sie wird meistens nicht als solche getroffen.
Bewilligung, Gesetz und die zwei, die wetten dürfen
Sportwetten sind in der Schweiz ein Grossspiel. Das Geldspielgesetz (BGS, SR 935.51) regelt sie seit dem 1. Januar 2019, und zuständig ist die Gespa, die Interkantonale Geldspielaufsicht in Bern. Nicht die ESBK — die beaufsichtigt die Casinos und nur die. Für ein Sportwettenangebot braucht es zwei Papiere: eine Veranstalterbewilligung und eine Bewilligung je Spiel (Art. 21–25 BGS). Und diese Bewilligung gilt nur in der Schweiz (Art. 4 BGS), was auf den ersten Blick nach Formalität klingt und in Wahrheit die ganze Marktstruktur erklärt.
Die Kantone haben die Zahl der Veranstalter von Lotterien und Sportwetten auf zwei begrenzt. Mehr gibt es nicht, und es gibt auch keine Liste weiterer bewilligter Buchmacher, weil es keine weiteren gibt. Eine solche Liste wäre schnell geschrieben: zwei Zeilen.
Wer auf einem Schweizer Wettschein steht, hat also nicht zwischen zwanzig Anbietern gewählt, sondern zwischen zwei — und in der Praxis zwischen einem, weil sich die beiden ein Gebiet teilen. Das ist ein Kostenpunkt, bevor überhaupt ein Steuerpunkt zur Sprache kommt: Ein Anbieter ohne Konkurrenz im eigenen Kanton muss seine Quoten nicht verteidigen. Wer den Quotenschlüssel zweier Wettscheine nebeneinanderlegt, sieht das; wer nur den Wettschein in der Hand hält, sieht es nicht.
Der Wohnsitz entscheidet, welcher. Bei der Online-Registrierung braucht es mindestens 18 Jahre und Wohnsitz oder gewöhnlichen Aufenthalt im Vertragsgebiet, und zwar im Gebiet des jeweiligen Veranstalters. Wer dort nicht wohnt, kommt nicht hinein — nicht gegen Bezahlung, nicht gegen Nachfragen. Ein Konto pro Person, verifizierte Identität, kein zweiter Versuch. Der Ausweis wird hochgeladen, ausgelesen und gegen Adressdatenbanken geprüft.
Und dann ist da die dritte Gruppe: Anbieter ohne Schweizer Bewilligung. Eine ausländische Bewilligung — Curaçao, Malta, Deutschland, gleich welche — hat in der Schweiz keine Kraft. Das Veranstalten von Sportwetten ohne Schweizer Bewilligung ist eine Straftat: bis zu drei Jahre Freiheitsstrafe oder Geldstrafe, bei gewerbsmässigem Betrieb bis zu fünf Jahre (Art. 130 BGS). Der Wettende wird nach Auskunft des Bundesamts für Justiz nicht bestraft. Das ist die eine gute Nachricht. Die andere fehlt: In Verfahren gegen den Veranstalter können Einsätze und Gewinne eingezogen werden, und es gibt keinen Spielerschutz, keine Aufsicht und keine Kontrolle über die Fairness des Angebots.
Der offene Katalog: was in der Schweiz überhaupt gesetzt werden darf
Ein bewilligter Veranstalter darf nicht anbieten, was er will. Die erlaubten Sportarten, Wettbewerbe und Wettarten stehen auf einer geschlossenen Liste, die die Gespa führt (Art. 25 BGS, Art. 29 VGS). Wer sein Angebot mit dem Angebot eines ausländischen Anbieters vergleicht, stösst auf Lücken, die in der Werbung niemand erwähnt.
Wettbar sind Sportwettkämpfe — auf Wetter, Politik oder Fernsehsendungen nicht. Qualifikationsrunden stehen auf der Liste, aber nur wenn sie dort stehen; Frauenwettbewerbe ebenfalls nur, wenn sie dort stehen; Ranglistenwetten nur, wenn das Ranking über die Teilnahme an einem internationalen Wettbewerb oder einen Podestplatz entscheidet. Auf Trainingsläufe darf nicht gewettet werden. Eckball- und Kartenmärkte finden sich auf der Liste ebenso wenig wie ein Esport-Bereich. Veranstaltungen, an denen überwiegend Minderjährige teilnehmen, sind gesperrt (Art. 25 Abs. 2 BGS).
Livewetten sind erlaubt, vor dem Spiel und während des Spiels, soweit der Veranstalter eine entsprechende Bewilligung hat. Eine gesetzliche Beschränkung auf bestimmte Live-Märkte kennt das BGS nicht. Bei Cash-Out ist die Lage eine andere: Es ist nicht geregelt, also beschreibt man es als das, was es ist — eine Funktion des jeweiligen Veranstalters. Wer Cash-Out als gesetzlich garantiertes Recht liest, liest zu viel. Und was virtuelle Sportarten angeht, hält man sich besser an das, was tatsächlich feststeht, statt an das, was auf einer ausländischen Webseite blitzt.
Wer mehr Geld auf einen Schein setzen will, als er darf, merkt es beim Ausfüllen. Bei Sporttip liegt der Mindesteinsatz für Einzel- und Kombinationswetten bei CHF 1, der Höchsteinsatz für eine Einzel- oder Kombinationswette bei CHF 1’000 und für eine Systemwette bei CHF 10’000. Diese Limiten sind Vertragsbedingungen, keine Gesetzesnormen, und Swisslos kann sie jederzeit ohne Angabe von Gründen ändern. Eine Wette über der Limite wird schlicht nicht angenommen. Der Systemwettenspieler bekommt mehr Raum als der Einzelwettenspieler — zehnmal so viel —, und das ist kein Zufall: Eine Systemwette ist teurer und ihr Maximalbetrag schützt den Veranstalter, nicht nur den Spielenden.
Sperrliste und Domain-Hopping: das Angebot, das ständig die Adresse wechselt
Die Gespa führt eine Sperrliste ausländischer Domains, die Schweizer Telekom-Anbieter per DNS blockieren (Art. 86–93 BGS). Die erste Liste stammt vom 3. September 2019, am Ende des Jahres 2025 umfasste sie 671 Domains. Das klingt nach einem geschlossenen Netz. Es ist keines. Blockierte Domains werden innert Stunden ersetzt — Domain-Hopping nennt die Gespa das und nennt dabei auch gleich die Namen: Interwetten und Bet-at-Home stehen als Beispiele in der Kommunikation der Aufsicht, bet365 nennt sie als auf der Liste. Wer heute eine Domain blockiert, findet morgen eine andere. Die Aufsicht schöpft mit einem Löffel, das Angebot läuft mit den Beinen.
Was das für die Auswahl bedeutet, ist unangenehm einfach. Eine Domain auf der Sperrliste ist kein qualifiziertes Merkmal für irgendetwas — weder dafür, dass der Anbieter schlecht ist, noch dafür, dass er gut ist. Es ist ein Hinweis darauf, dass er ohne Schweizer Bewilligung arbeitet. Nicht mehr, aber auch nicht weniger. Der eigentliche Filter heisst Bewilligung, und der lässt sich schnell prüfen: Bewilligung ja oder nein. Alles andere ist Werbung oder Warnung.
Und die Zahl der Bewilligungen ist, wie erwähnt, keine Übersicht, sondern eine kurze Liste.
Was die Bewilligung mit dem Geld der Kantone zu tun hat
Über die wirtschaftliche Rolle der beiden Veranstalter gibt es wenig zu streiten, und die Zahlen sind nicht klein. Swisslos hat ihren Sitz in Basel und veranstaltet Lotterien und Sportwetten gestützt auf die Interkantonale Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019; die Sportwetten laufen unter dem Namen Sporttip. Die Loterie Romande veranstaltet Jouez Sport für die sechs Westschweizer Kantone, nennt Lausanne als Sitz, zählt 2’350 Verkaufsstellen und 221 Mitarbeitende.
Wenn man die Reingewinnverteilung ansieht, wird klar, wohin die Einsätze fliessen. Swisslos verteilte für 2025 einen Reingewinn von CHF 562 Mio.: CHF 506 Mio. an die kantonalen Fonds, CHF 56 Mio. an die Stiftung Sportförderung Schweiz für Swiss Olympic, Fussball, Eishockey und Sporthilfe. Aus den Sportwetten stammten davon CHF 109 Mio. — 2024 waren es noch CHF 122 Mio.
Die Reineinnahmen aus Sportwetten müssen nach Art. 106 Abs. 6 BV vollständig gemeinnützigen Zwecken dienen; die Gespa veröffentlicht dazu jährlich einen Bericht (Art. 107 Abs. 1 Bst. d BGS), der erste erschien 2020 für das Jahr 2019. Der Reingewinn aus den übrigen Spielen ohne Lose wird nach der IKV 2020 zu je 50 % nach ständiger Bevölkerungszahl und nach Spieleinsätzen auf die Vereinbarungskantone verteilt.
Für den Wettenden heisst das: Der Teil seiner Einsätze, den er nicht zurückbekommt, landet zu einem erheblichen Teil in kantonalen Fonds und in der Sportförderung. Bei einem ausländischen Anbieter landet er dort nicht. Man kann das als Argument für den Schweizer Anbieter lesen oder als Verzicht auf einen Teil der Auszahlungsquote — beides ist dieselbe Tatsache mit unterschiedlichem Vorzeichen. Nur: Diese Tatsache sollte die Auswahl entscheiden, nicht das Marketing, das mit ihr argumentiert.
Spielerschutz: Limiten, Sperren und die Kosten eines Kontos, das man nicht einfach schliesst
Steuerfrage und Spielerschutz sind zwei verschiedene Dinge, und es hilft, sie getrennt zu halten. Ein steuerfreier Gewinn ist kein Beweis für ein verantwortungsvolles Konto. Und ein Konto mit Verlustlimiten ist kein Steuervorteil.
Die Limiten setzen in der Schweiz die Spielenden selbst, nicht der Staat. Das ist der zentrale Punkt, und er wird in der Werbung gern zur Beruhigung gedreht: Schweizer Anbieter seien so streng. Sie sind nicht streng — der Staat ist zurückhaltend, und die Verantwortung liegt beim Konto. Der Veranstalter muss von sich aus einen oder mehrere Höchstwerte für tägliche, wöchentliche oder monatliche Einsätze oder Verluste verlangen (Art. 87 VGS). Aber den Wert füllt der Wettende aus. Eine Limite, die der Spielende selbst festlegt, ist genau so scharf, wie er sie macht.
Bei Swisslos gibt es vor der ersten Sporttip-Teilnahme keine Wahl: Verlustlimiten für 1, 7 und 30 Tage müssen gesetzt werden, mit einer Oberlimite von CHF 9’999 und, für Personen unter 21 Jahren, von CHF 1’000. Eine Senkung gilt sofort, eine Erhöhung erst nach 72 Stunden. Von Gesetzes wegen wären 24 Stunden ausreichend; Swisslos und Loterie Romande wenden in ihren eigenen Bedingungen 72 Stunden an. Dazu kann freiwillig eine Einzahlungslimite für jeweils 30 Tage gesetzt werden.
Eine Limite, die man senkt, wird zur Kostenfalle allererst, wenn man sie erhöhen will
Die 72 Stunden sind der Teil, über den am wenigsten gesprochen wird, und für ein bestimmtes Publikum der teuerste. Wer am Sonntagabend beschliesst, die Verlustlimite zu erhöhen, weil er «nur schnell» etwas nachholen will, wartet bis mindestens Mittwoch. Kein Anbieter kann diesen Ablauf abkürzen, weil Swisslos und Loterie Romande ihn selbst in ihren Bedingungen so definiert haben. Genau darin liegt die Wirkung. Nicht in der Zahl der Limiten, sondern in der Wartezeit der Erhöhung: Nur sie hält einen Impuls auf, der genau so lange dauert wie ein Fussballspiel.
Ein zweiter Punkt betrifft den Zugang zum Produkt selbst. Bei Swisslos lässt sich der Zugang produktbezogen für 1 bis 180 Tage sperren — ohne Aufhebung vor Fristablauf. Eine unbefristete Spielsperre wird in einem schweizweiten Register eingetragen und gilt dann auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Die Sperre pausiert nicht, weil man den Anbieter wechselt. Sie folgt der Person.
Zur Pause gehört auch die Pflicht auf der anderen Seite: Eine selbst gewählte Pause von bis zu sechs Monaten muss angeboten werden (Art. 89 VGS). Eine freiwillige Sperre lässt sich erst nach drei Monaten aufheben (Art. 84 VGS), und eine Fachstelle ist daran beteiligt (Art. 81 BGS). Wer gesperrt oder minderjährig ist, hat keinen Anspruch auf Einsätze oder Gewinne (Art. 45 BGS) — das Geld ist weg, und zwar unabhängig davon, ob es sich um einen Einsatz oder um einen Gewinn handelt.
Swisslos und Loterie Romande stellen eine Verlustlimite mit Oberlimite und ein Sperrsystem zur Verfügung, das auch auf andere Anbieter durchschlägt. Diese Verbindung ist in der Praxis der wertvollste Teil des Schweizer Modells. Sie ist allerdings nur für die Konten vorhanden, die hier registriert sind. Wer ausschliesslich bei einem Anbieter ohne Bewilligung spielt, sitzt nicht in diesem Register, und kein Casino dieser Welt erfährt von der Sperre. Diese Lücke ist der stille Preis der Sperrliste.
Die Kosten eines Selbstausschlusses, gemessen in Bedingungen
Das schweizerische Sperrsystem ist streng, und man sollte seine Härte offen benennen, weil sie genau der Grund ist, warum es funktioniert. Wer eine unbefristete Sperre einträgt, findet sich in einem Register, das über Anbieter und Landesgrenzen hinweg gilt. Es gibt keinen Trick und keinen Ausweg nach drei Wochen. Das ist unbequem und richtig.
Die Ausnahme ist die befristete Produktsperre: maximal 180 Tage, Aufhebung erst nach Fristablauf. Wer sie irrtümlich auf das Maximum setzt, sitzt sie aus. Auch das ist Absicht.
Die Kosten dieser Strenge tragen nicht nur die Sperrten. Sie tragen auch die, die nie vor-hatten zu spielen — niemand mit einer gültigen unbefristeten Sperre kommt an ein neues Konto, auch nicht bei einem anderen Veranstalter. Das schränkt die Wahl zusätzlich ein, und es ist dennoch richtig, dass es so ist. Wer eine gültige Sperre hat, hat sie aus einem Grund gesetzt.
Und dann ist da die Praxis, die man beim Namen nennen muss. Die Gespa hat 2025 Testkäufe durchgeführt und bei 200 Fällen an Verkaufsstellen in 47,5 % der Fälle eine Sportwette an eine minderjährige Person verkauft. Jede Beschreibung des Schweizer Vertriebsnetzes als lückenlos streng steht gegen diese Zahl. Der Zugang ist im Recht scharf, an der Theke nicht überall. Das ist die eine Zahl, die man beim Prüfen der Verkaufsstellen im Kopf behalten sollte — und sie ist der Grund, warum das Abstellen auf ein Konto im eigenen Namen mehr ist als eine Formalität.
Ein Konto im eigenen Namen, keine Krypto-Auszahlung, und was das kostet
Auszahlungen von Gewinnen und Guthaben sind nur auf ein Zahlungskonto im Namen des Kontoinhabers möglich (Art. 50 Abs. 2 VGS). Kredite an Spielende gibt es nicht (Art. 75 Abs. 1 BGS). Anonyme Auszahlungen und Krypto-Auszahlungen existieren im bewilligten Schweizer Wettangebot nicht.
Für den Wettenden bedeutet das einen bürokratischen Schritt mehr als bei manch einem ausländischen Anbieter: Das Konto muss verifiziert sein, der Name auf dem Bankkonto muss derselbe sein wie der auf dem Spielerkonto. Ist er es nicht, gibt es kein Geld. Diese Regel ist unbequem, und sie ist wichtiger, als sie aussieht: Sie ist der technische Grund, warum Steuerausweis und Verrechnungssteuerabzug überhaupt funktionieren können. Wenn der Veranstalter weiss, wer bekommt, kann er auf den Namen mit einer Bescheinigung antworten.
Welche Zahlungsmarken ein Veranstalter akzeptiert, ist seine eigene Angelegenheit und steht in seinen Bedingungen. Ein Werkzeug, mit dem Schweizer Banken oder Kartennetzwerke Zahlungen an unbewilligte Wettseiten blockieren, gibt es nicht. Wer das behauptet, verkauft Sicherheit, die nicht existiert.
Steuern auf Wettgewinne: der Freibetrag, die 35 % und der Teil darüber
Grundlagen und Einordnung: was der Steuerfreibetrag ist und warum auf Einsätze keine Abgabe lastet
Gewinne aus Grossspielen — und Sportwetten zählen dazu — unterliegen der Einkommenssteuer erst ab dem Steuerfreibetrag. Das ist die direkte Bundessteuer, Art. 24 Bst. ibis DBG. Unterhalb dieser Grenze bleibt ein Gewinn steuerfrei, und ein gewöhnlicher Wettender bleibt sein ganzes Wettleben lang darunter. Wer mit CHF 20 auf ein Spiel setzt und CHF 120 gewinnt, hat steuerlich nichts zu tun: keine Deklaration, kein Antrag, kein Formular.
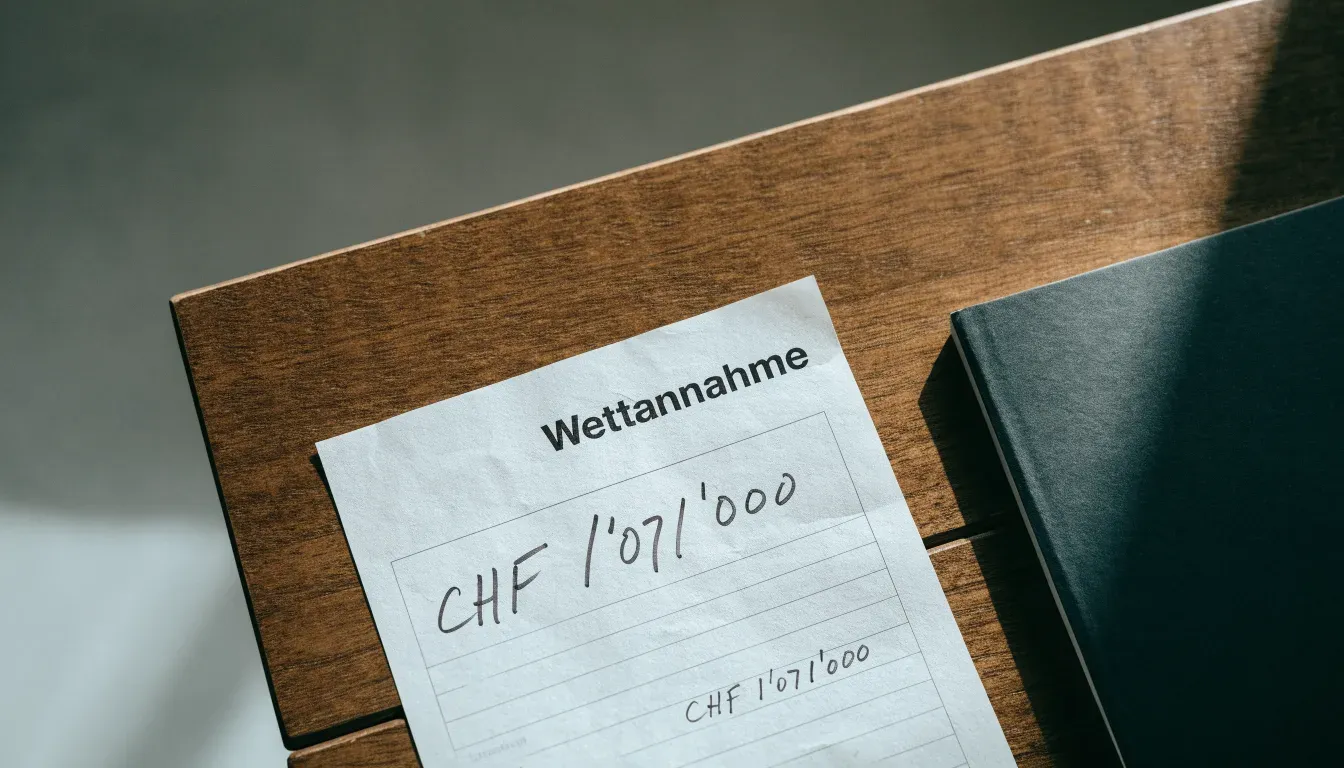
Der Steuerfreibetrag ist kein Fixbetrag, der im Gesetz steht und dort bleibt. Er wird jährlich an den Stand des Landesindexes der Konsumentenpreise vom 30. Juni vor Beginn der Steuerperiode angepasst, auf Grundlage der Verordnung über die kalte Progression (VKP). Deshalb die Zahlensprünge. Der Steuerfreibetrag bei der direkten Bundessteuer und der Verrechnungssteuer auf Gewinne aus Grossspielen betrug CHF 1’000’000 für die Jahre 2019 bis 2022, CHF 1’038’300 für 2023, CHF 1’056’600 für 2024, CHF 1’070’400 für 2025 und beträgt CHF 1’071’000 für Gewinne ab dem 1. Januar 2026.
Das ist, nüchtern betrachtet, eine Inflationsliste. Ein Freibetrag, der einer Preisanpassungsformel folgt, verschiebt sich jedes Jahr um einen Betrag, denniemand bemerkt. Was der Mechanismus für den Leser bedeutet, ist eine einzige Sache: Wer eine Grenze im Kopf hat, soll sie nicht im Kopf behalten, sondern für das Jahr nachschlagen, in dem der Gewinn angewiesen wird.
Und die kantonale Lage macht jede Jahreszahl zur Provinzangelegenheit. Die Steuerfreibeträge für Gewinne aus Grossspielen sind kantonal verschieden. Die ESTV-Übersicht für die Steuerperiode 2024 weist unter anderem CHF 1’030’000, CHF 1’033’000, CHF 1’037’000, CHF 1’054’600, CHF 1’056’600 und 1 Mio. aus, die für 2023 CHF 1’038’300 und ebenfalls 1 Mio. «Je nach Kanton» ist deshalb nicht eine Redewendung aus Vorsicht, sondern die eigentliche Information dieses Abschnitts.
Dass auf den Einsatz keine Abgabe liegt, hat einen einfachen Grund. Besteuert wird der Gewinn, nicht das Spiel. Es gibt in der Schweiz keine Wettsteuer auf Einsätze — wer eine findet, hat sie erfunden oder verwechselt. Die direkte Bundessteuer kennt aber sehr wohl einen beschränkten Abzug der Einsätze, und für einen Spielenden mit vielen Einsätzen kann dieser Posten am Ende wichtiger sein als der Gewinn selbst.
Bei Grossspielen können Einsätze bis zu 5 % des Gewinns abgezogen werden, höchstens aber CHF 5’200 (Steuerperiode 2023) beziehungsweise CHF 5’300 (2024) und höchstens bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne, und zwar bei der direkten Bundessteuer (Art. 33 Abs. 4 DBG). Für 2025 liegt die Limite bei höchstens CHF 5’400 für Lotterien und Grossspiele. Bei den Staats- und Gemeindesteuern gilt im Kanton Thurgau pauschal 5 % je steuerbarem Gewinn, höchstens CHF 5’000, ohne Abzug effektiver Kosten.
Die Verrechnungssteuer bei der Auszahlung und der Weg zurück über die Deklaration
Übersteigt ein einzelner Gewinn den Freibetrag, zieht der Schweizer Veranstalter bei der Auszahlung 35 % Verrechnungssteuer ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Swisslos beschreibt das in seinen Teilnahmebedingungen genauso: bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig. Steuerbar ist immer nur der Teil über dem Freibetrag, nie der ganze Gewinn.
Wie sich das auf einen einzelnen Wettschein ausdehnt, lässt sich an einem beliebigen Beispiel durchrechnen. Wer CHF 100 auf eine Quote von 2.00 setzt, bekommt brutto CHF 200 zurück, also CHF 100 Gewinn — und liegt damit weit unter jeder kantonalen Grenze, sodass von diesem Gewinn nichts abgezogen wird. Der Gewinn wird erst dann zur Steuersache, wenn er den Freibetrag überschreitet; steuerbar ist dann die Differenz zwischen dem Gewinn und dem Freibetrag. Bei einem Freibetrag von CHF 1’071’000 und einem Gewinn von CHF 1’071’100 sind es also CHF 100, auf die die Verrechnungssteuer von 35 % fällt — CHF 35, und der Restbetrag in dieser Grössenordnung. Bei einem Freibetrag von CHF 1’000’000 und einem Gewinn von CHF 1’050’000 liegt der steuerbare Teil bei CHF 50’000, die Verrechnungssteuer bei CHF 17’500. Nicht der Gewinn ist steuerbar, sondern der Überschuss — und dieser sprungartige Übergang ist die einzige Stelle, an der ein Gewinn am Schweizer Wettschalter weh tut.
Dabei ist die abgezogene Verrechnungssteuer kein Steuererlass und auch keine Steuer. Sie lässt sich nicht vom steuerbaren Einkommen abziehen, sondern wird zurückgeholt, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird. Das ist der unbequeme zweite Schritt, über den Wetten-Webseiten selten reden: Das Geld kommt erst am Ende einer administrativen Kette zurück. Wer den Antrag nicht stellt, verliert den Betrag.
Wer gross genug gewinnt, hat also eine Frist, ein Formular und die kantonale Steuerverwaltung vor sich. Wer nicht gross gewinnt, hat nichts. Der Übergang ist hart, und er verläuft nicht zwischen «kleinem und grossem Spiel» im moralischen Sinn, sondern zwischen einem Zahlenwert, der sich jedes Jahr verschiebt.
Zehn Anbieter im Vergleich: wer die Schweizer Kosten trägt
Die Vergleichslogik ist hier eine andere als bei Sportwetten in anderen Ländern. Es gibt zwei bewilligte Veranstalter und acht Anbieter, die nicht bewilligt sind. Zwei getrennte Gruppen, und eine Tabelle darf sie nicht vermischen. Bewilligung ist Bewilligung; alles andere ist etwas anderes, und keine Zeile mit Bewilligung sollte neben einer Zeile ohne Bewilligung so aussehen, als sei sie mit ihr vergleichbar.
Der Vergleich beginnt also bei den beiden. «Swisslos Sporttip» und «Loterie Romande Jouez Sport» tragen eine Veranstalterbewilligung für ein Grossspiel unter dem BGS (SR 935.51) und stehen unter Aufsicht der Gespa. Jeder der beiden bedient sein eigenes Gebiet, und ein Online-Konto ist nur für dort wohnhafte Personen offen. Beides ist mehr eine Einordnung als eine Empfehlung: Wer in Zürich wohnt, hat kein Konto bei Jouez Sport, wer in Genf wohnt, keines bei Sporttip. Die Wahl ist in weiten Teilen keine Wahl.
Die acht übrigen Einträge tragen alle ein «ohne Schweizer Bewilligung». Nicht wegen eines Mangels an einer ausländischen Zulassung, sondern weil nur Swisslos und Loterie Romande in der Schweiz Sportwetten anbieten dürfen. Was in dieser Liste «Bewilligung: nicht etabliert» heisst, hat in der Schweiz keine Kraft (Art. 4 BGS), die Anbieter sind nicht an das schweizerische Sperrregister angeschlossen, es gibt keinen Schweizer Rechtsschutz, und ihre Domains können von der Gespa auf die Sperrliste gesetzt und per DNS blockiert werden. Das ist eine dichte Beschreibung ihrer Rechtsstellung, und mehr weiss man über sie nicht.
Der Bewilligungsstand entscheidet, wer am Ende des Tages für einen Gewinn aufkommt
Die Kernfrage hinter jeder Bewilligung ist nicht Moral, sondern die Frage, wer aufkommt — bei einem Streit, bei einer Auszahlung, bei einer steuerlichen Forderung. Und hier ist der Unterschied zwischen den zwei Spalten kategorisch, nicht graduell.
Auf der einen Seite: zwei Veranstalter, mit Bewilligung, unter Aufsicht, mit einer Steuerpflicht, die sich in der Verrechnungssteuer konkretisiert — sie ziehen sie ab, wenn der Gewinn über dem Freibetrag liegt, und stellen einen Verrechnungssteuerausweis aus. Auf der anderen Seite: Anbieter, deren Gewinne nicht der Verrechnungssteuer unterliegen, weil nur Gewinne aus Geldspielen im Sinne des BGS steuerbar sind. Das klingt nach einem Vorteil, ist aber keiner — der Steuerfreibetrag der Schweizer Seite schützt jeden normalen Gewinn vollständig, und die ausländische Seite zahlt dafür mit dem Steuerrisiko.
Und das Risiko ist keine Nebenfrage: Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar. Nicht der Teil über dem Freibetrag. Der ganze Gewinn, als Einkommen, mit dem persönlichen Steuersatz.
Damit wird aus einem gewonnenen Betrag ein steuerpflichtiges Einkommen. Bei einem Grenzsteuersatz von 25 % kostet ein Gewinn von CHF 1’000 aus einem ausländischen Angebot CHF 250 Steuern — während derselbe Gewinn bei Sporttip steuerfrei bleibt. Bei CHF 20’000 sind es CHF 5’000. Das ist die zentrale Kostenaussage dieses Vergleichs, und sie steht nicht in einem Werbebanner.
Die Bewilligungsübersicht
| Veranstalter | Bewilligungsstand | Trägerin oder gemeldete Zulassung |
|---|---|---|
| Swisslos Sporttip | Bewilligung als Grossspiel (Veranstalter- und Spielbewilligung, BGS SR 935.51; Aufsicht Gespa) | SWISSLOS Interkantonale Landeslotterie Genossenschaft, Sitz Basel; Angebot nur im Swisslos-Vertragsgebiet |
| Loterie Romande Jouez Sport | Bewilligung als Grossspiel (Veranstalter- und Spielbewilligung, BGS SR 935.51; Aufsicht Gespa) | Loterie Romande; Kontaktadresse Lausanne; Angebot nur in FR, GE, JU, NE, VD und VS |
| HornetBet | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz (Art. 4 BGS) |
| HighFlyBet | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| Betovo | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| Pribet | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| MyStake | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| WirWetten | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| Rainbet | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
| ZotaBet | keine Schweizer Bewilligung | gemeldete ausländische Zulassung ohne Kraft in der Schweiz |
Werbung, Gratisspielguthaben und die 24 Bewilligungen
Werbung darf nicht aufdringlich, nicht irreführend und nicht an Minderjährige oder gesperrte Personen gerichtet sein (Art. 74 BGS). Werbung für ein Geldspiel, das in der Schweiz nicht erlaubt ist, ist verboten (Art. 74 Abs. 3 BGS) und wird mit einer Busse bis CHF 500’000 geahndet (Art. 131 BGS). Das ist der Grund, warum dieser Text beschreibt und bewertet und nicht zum Wetten auffordert; die Grenze zwischen Beschreibung und Aufforderung ist hier keine Stilfrage, sondern eine rechtliche.
Für Gratisspielguthaben und Freiwetten gilt eine eigene Regel: Sie brauchen die vorherige Zustimmung der Gespa (Art. 75 Abs. 2 BGS). Im Jahr 2025 hat die Aufsicht 24 Zustimmungen an die Loterie Romande und 8 an Swisslos erteilt. Das ist die entscheidende Zahl für jeden, der die Schweizer Angebote mit ausländischen Willkommenspaketen vergleicht: In der Schweiz wird Gratisspielguthaben nicht als Marketinginstrument gestreut, sondern einzeln bewilligt. Wer ein grosses Bonusvolumen sucht, sucht es ausserhalb des Bewilligungssystems — und bezahlt dafür mit der Steuerfrage, die am Ende dieses Vergleichs steht.
Ein zeitliches Werbeverbot, etwa zu bestimmten Tageszeiten, gibt es nicht. Man kann über Werbung streiten, aber nicht über ein Verbot, das nicht existiert.
Operatoren im Einzelnen
Die folgenden Bewertungen gelten für alle zehn Einträge nach denselben Massstäben. Beschreiben heisst nicht bewerben. Kein Eintrag dieser Liste ist ein Aufruf, dort zu spielen.
Swisslos Sporttip: der Platzhirsch mit dem klarsten Steuerausweis
Ein Konto bei Swisslos ist nur für Personen mit Wohnsitz oder gewöhnlichem Aufenthalt im Vertragsgebiet offen: die Kantone AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH sowie Tessin und das Fürstentum Liechtenstein. Das ist das grösste Teilgebiet der beiden bewilligten Veranstalter, und es ist kein Verdienst von Swisslos, sondern Ergebnis der Aufteilung unter den Kantonen.
Steuerlich ist die Lage sauber. Liegt ein einzelner Gewinn über dem Freibetrag, zieht Swisslos 35 % Verrechnungssteuer ab und stellt einen Verrechnungssteuerausweis für den verrechnungssteuerpflichtigen Anteil aus. Für die Steuererklärung ist das der einfachste Fall, der im Schweizer Markt möglich ist: eine Bescheinigung mit einem klaren Betrag, der in die Erklärung und in den Rückerstattungsantrag gehört. Mehr gibt es nicht zu tun, und nichts bleibt dem Veranstalter überlassen.
Die Limiten sind vor der ersten Teilnahme Pflicht: Verlustlimiten für 1, 7 und 30 Tage, Oberlimite CHF 9’999, für Personen unter 21 Jahren CHF 1’000. Eine Senkung greift sofort, eine Erhöhung erst nach 72 Stunden. Optional lässt sich eine Einzahlungslimite für je 30 Tage setzen. Der Zugang lässt sich produktbezogen für 1 bis 180 Tage sperren, eine unbefristete Spielsperre wandert in das schweizweite Register.
Für den, der den Wettschein ausfüllt, sind die Einsatzgrenzen spürbar: CHF 1 Mindesteinsatz, CHF 1’000 Höchsteinsatz bei Einzel- und Kombinationswetten, CHF 10’000 bei Systemwetten. Ein Grossspieler, der CHF 5’000 auf ein Spiel setzen will, kommt nicht durch. Ein Kleinstspieler mit CHF 1 kommt durch. Die Limite schützt den Anbieter dort, wo er sich schützen will, und sie schützt den kleinen Wettenden dort, wo niemand etwas dagegen hat.
Wie gut die Quoten dieses Angebots gegenüber ausländischen stehen, lässt sich aus den genannten Unterlagen nicht belegen; wer es wissen will, liest die aktuellen Kurse und rechnet den Auszahlungsquotienten selbst aus. Das lohnt sich gerade hier, weil der Schweizer Veranstalter keinen Preisangreifer neben sich hat.
Wer im Vertragsgebiet wohnt, einen einzelnen grossen Gewinn vor sich sieht und die Sache mit Steuerbescheinigung und Rückerstattungsantrag sauber erledigen will, findet hier die wenigsten offenen Fragen. Wer den freien Anbietervergleich sucht, wird ihn hier nicht finden: Es gibt in diesem Gebiet keinen zweiten.
Loterie Romande Jouez Sport: gleiche Bewilligung, halb so grosses Gebiet, französischsprachige Bedingungen
Jouez Sport gilt für die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura. Die Loterie Romande nennt Lausanne als Kontaktadresse, zählt 2’350 Verkaufsstellen in der Westschweiz und 221 Mitarbeitende. Die Schweizer Bewilligungslage ist dieselbe wie bei Swisslos: Veranstalter- und Spielbewilligung für ein Grossspiel unter dem BGS, Aufsicht durch die Gespa.
Der Massstab in diesem Vergleich ist derselbe, und der Abzug der Verrechnungssteuer mit Aushändigung eines Ausweises ist hier ebenfalls der beschriebene Weg. Wer in der Westschweiz wohnt und auf einem Schweizer Wettschein spielen will, hat damit genau einen Veranstalter. Zwei Kantonslisten gibt es, aber nur eine pro Wohnkanton.
Ein Punkt, der bei solchen Vergleichen meist fehlt: Für die sechs Westschweizer Kantone liegen die kantonalen Steuerfreibeträge und Steuerpraktiken wie überall auf der Hand des Kantons. «Je nach Kanton» heisst hier tatsächlich «je nach Westschweizer Kanton», und wer eine Grenze braucht, fragt bei der kantonalen Steuerverwaltung nach, nicht bei einer Website. Das ist weniger bequem, als es klingt, und es ist die einzige zuverlässige Auskunft.
Der Preis der Teilnahme an einem einzigen Anbieter ist derselbe wie bei Sporttip: keine Vergleichsmöglichkeit bei den Quoten. Bei einem Anbieter ohne Konkurrenz im eigenen Gebiet ist die Quote ein Angebot, nicht eine Verhandlung. Wer das als Nachteil empfindet, sollte sich vergegenwärtigen, was auf der anderen Seite steht: ein Rechtsrahmen, ein Sperrregister, das ihn auffängt, und ein Steuerfreibetrag, der jeden realistischen Gewinn abdeckt.
Für den Westschweizer Spielenden ist das ein guter, ein bürokratischer und ein langweiliger Ort zum Wetten. Langweilig im Sinne von: Es gibt nichts, dem man ausweichen müsste.
HornetBet: ohne Schweizer Bewilligung, mit geregeltem Geschäft
HornetBet trägt keine Schweizer Bewilligung. Das ist keine Kritik an seinem Betrieb, sondern eine Feststellung über seine Rechtsstellung: Nur Swisslos und Loterie Romande dürfen in der Schweiz Sportwetten anbieten. Eine ausländische Zulassung, die HornetBet vorweist, hat in der Schweiz keine Kraft (Art. 4 BGS). Der Anbieter ist nicht an das schweizerische Sperrregister angeschlossen, es gibt keinen Schweizer Rechtsschutz, und seine Domains können von der Gespa auf die Sperrliste gesetzt und per DNS blockiert werden.
Welche Sportarten und Wettarten HornetBet anbietet, welche Zahlungsmarken es akzeptiert, wie schnell es auszahlt und ob Verlustlimiten zur Verfügung stehen, gehört in seine eigenen Bedingungen und nicht in eine Zeile dieses Vergleichs. Wer dort spielt, prüft das vor dem ersten Einsatz selbst.
Wer ein Konto vergleicht und dabei ausschliesslich auf Quoten schaut, findet hier womöglich mehr Auswahl als bei einem Schweizer Veranstalter. Die Rechnung, die dabei nicht aufgemacht wird, ist die Steuerrechnung: Gewinne aus ausländischen Grossspielen können nach kantonaler Praxis vollständig als Einkommen steuerbar sein. Ein etwas besserer Kurs deckt diesen Unterschied in der Regel nicht. Und wer in einer Verhandlung mit HornetBet Recht bekommen will, hat kein Schweizer Forum dafür.
HighFlyBet: der zweite Name ohne Bewilligung und der zweite Name ohne Schweizer Forum
Auch HighFlyBet hat keine Schweizer Bewilligung, und auch hier ist die Rechtsfolge dieselbe: keine Kraft einer ausländischen Zulassung in der Schweiz, keine Verbindung zum schweizerischen Sperrregister, kein Schweizer Rechtsschutz, mögliche Aufnahme auf die Sperrliste und DNS-Blockade. Über die Konditionen des Anbieters sagt das nichts — nur über den Ort, an dem ein Streit ausgetragen würde.
Eine Bitte an den Leser, die hier ihren Platz hat: Wer die Angebote dieser acht Namen vergleicht, vergleicht Anbieter, deren Bedingungen er selbst lesen muss, weil sie keine Schweizer Aufsicht im Rücken haben, die für ihn hinschaut. Das ist keine Nebenbemerkung zur Bewertung, sondern deren Grundlage.
Wer in der Schweiz wohnt und trotzdem dort ein Konto hält, sollte sich vorher eine Frage beantworten: Würde er denselben Betrag bei einem Schweizer Veranstalter setzen, wenn die Quote 5 % niedriger wäre? Wenn ja, ist die Schweizer Seite schon der bessere Ort. Wenn nein, hat er sich für einen Renditevorteil entschieden, dessen steuerliche Seite er nicht braucht, weil er sie ohnehin nicht auf dem Zettel hat.
Betovo: Zugang ohne Bewilligung, aber nicht ohne Konto im eigenen Namen
Betovo ist ohne Schweizer Bewilligung gelistet, und die Folgen dieser Einstufung sind dieselben wie bei den vorgenannten Anbietern: keine Geltung einer ausländischen Zulassung hierzulande, kein Anschluss an das Sperrregister, kein Schweizer Rechtsweg, Sperrliste und DNS-Blockade möglich.
Bei einem Anbieter ohne Schweizer Bewilligung gibt es keine schweizerische Regel, die eine Auszahlung auf ein Konto im eigenen Namen erzwingt (Art. 50 Abs. 2 VGS). Bei den bewilligten Veranstaltern ist genau das gesetzlich vorgeschrieben. Diese Vorschrift klingt nach Bürokratie, ist aber die Voraussetzung dafür, dass am Ende ein Betrag auf einem Konto im eigenen Namen ankommt und der Steuerausweis darauf passt.
Für den Vergleich heisst das: Wer Dienstleistungen der acht Anbieter gegeneinander abwägt, muss die Bedingungen jeweils im Original lesen, weil keine Aufsichtsbehörde für ihn nachliest. Die Quoten jener Seiten sind keine Information, die für sich allein in die Bewertung einfliessen kann. Ohne Zugang zu einer Schweizer Aufsicht fehlt der Bezugspunkt für jede Aussage über Fairness.
Pribet: derselbe Status, dieselbe Kostenfrage
Pribet steht ohne Schweizer Bewilligung in dieser Übersicht, mit allen daraus folgenden Punkten: Die ausländische Zulassung entfaltet in der Schweiz keine Wirkung (Art. 4 BGS), das Sperrregister erfasst den Anbieter nicht, Schweizer Rechtsschutz gibt es nicht, die Aufnahme in die Sperrliste mit DNS-Blockade ist möglich.
Was die steuerliche Seite angeht, ist die entscheidende Regel nicht verhandelbar und nicht vom Anbieter abhängig: Der Steuerfreibetrag und die 35 % Verrechnungssteuer setzen auf einer Schweizer Bewilligung auf. Fehlt sie, fällt der Gewinn in die andere Kategorie, in der die kantonale Praxis ihn vollständig als Einkommen erfassen kann.
Die Kostenfrage, die für einen Vergleich der acht Anbieter wirklich zählt, ist deshalb nicht ihr Quotenunterschied untereinander. Es ist die Differenz zwischen ihrem und dem Schweizer Weg. Bei einem Gewinn von CHF 5’000 und einem Grenzsteuersatz von 30 % sind das CHF 1’500, die im einen Fall anfallen und im anderen nicht. Kein Quotenvorteil dieser Welt holt das zurück. Wer sich für ein Konto ohne Bewilligung entscheidet, sollte das mit dieser Zahl tun, nicht ohne sie.
MyStake: ohne Schweizer Bewilligung, mit eigenem Regelwerk
MyStake ist hier ohne Schweizer Bewilligung geführt. Eine ausländische Bewilligung gilt in der Schweiz nicht (Art. 4 BGS), der Anbieter ist nicht an das schweizerische Sperrsystem angeschlossen, ein Schweizer Rechtsschutzweg existiert nicht, und seine Domains können blockiert werden.
Für den Wettenden ist die praktische Frage nicht, ob MyStake seriös wirkt, sondern ob es im Streitfall einen Ort gibt, an dem er sich beschweren kann. Bei den Anbietern ohne Bewilligung gibt es den nicht. Es gibt ein ausländisches Beschwerdeverfahren, ein ausländisches Forum, und im schlimmsten Fall ein Verfahren gegen den Anbieter, in dem Einsätze und Gewinne eingezogen werden können. Wer das trotzdem in Kauf nimmt, sollte es bewusst tun, und wer es bewusst tut, sollte wenigstens seine Gewinne in der Steuererklärung angeben — denn in der Thurgauer Praxis sind ausländische Gewinne vollständig steuerbar, und wer sie verschweigt, riskiert genau das, wovor er sich schützen wollte.
Ein Anbieter ohne Sperrregisteranbindung ist für Wettende, die an einer Selbstsperre interessiert sind, strukturell ungeeignet. Das ist keine Bewertung von MyStake, sondern eine Eigenschaft jeder Buchmacherseite ausserhalb des bewilligten Systems.
WirWetten: der Name, der die Erwartung nicht trägt
WirWetten steht auf der Liste ohne Schweizer Bewilligung, und der deutsche Name macht die Sache nicht besser, sondern nur unübersichtlicher. Eine Schweizer Bewilligung hat WirWetten nicht; die deutsche Aussprache ändert an der Rechtslage nichts. Die ausländische Zulassung wirkt in der Schweiz nicht (Art. 4 BGS), das Sperrregister kennt den Anbieter nicht, der Schweizer Rechtsweg ist nicht offen, eine Blockade ist möglich.
Bei Anbietern ohne Bewilligung ist es besonders wichtig, nicht von der Aufmachung auf die Substanz zu schliessen. Wer die Vertragsbedingungen liest und dort nichts über Limiten, Auszahlungsdauer oder Beschwerdeweg findet, hat die relevante Information nicht gefunden — und eine Schweizer Aufsicht, die sie für ihn suchen würde, gibt es hier nicht.
Die Entscheidung zwischen einem bewilligten und einem nicht bewilligten Konto ist keine Geschmacksfrage. Sie entscheidet, ob ein Gewinn steuerfrei bleibt oder voll als Einkommen erfasst wird, ob eine Sperre für den Wettenden auch beim nächsten Anbieter gilt, und ob im Streitfall ein Schweizer Forum zuständig ist. Das sind drei gewichtige Punkte, und sie haben dasselbe Vorzeichen.
Rainbet: keine Schweizer Bewilligung und keine Schweizer Aufsicht, die nachfragt
Rainbet wird ohne Schweizer Bewilligung geführt; eine ausländische Zulassung hat in der Schweiz keine Kraft (Art. 4 BGS), kein Anschluss an das Sperrregister, kein Schweizer Rechtsweg, Sperrliste und DNS-Blockade möglich. Über das konkrete Angebot an Sportarten und Wettarten sagt das nichts; darüber entscheidet Rainbet selbst, und niemand in der Schweiz prüft es.
Ein Aspekt, den man bei diesen acht Einträgen leicht übersieht: Die Prüfung der Identität, die bei den Schweizer Veranstaltern gesetzlich vorgegeben ist, ist dort keine Zulassungsbedingung. Wo keine Pflicht zur Identitätsprüfung gilt, gilt auch kein geregelter Umgang mit Daten, die dabei anfallen. Das ist ein Kostenpunkt, der nicht in Franken bemessen wird.
Wer seine Entscheidung ohnehin mit einem Blick auf die Quoten trifft, sollte dennoch einmal ausrechnen, was die steuerliche Behandlung eines Gewinns von CHF 2’000 ausmacht: bei einem Grenzsteuersatz von 25 % sind das CHF 500. Diese Rechnung gehört in den Vergleich hinein, so unbequem sie für die eine Seite ist.
ZotaBet: letzter Eintrag ohne Bewilligung und letzter ohne Schweizer Aufsicht
ZotaBet trägt keine Schweizer Bewilligung. Die ausländische Zulassung ist in der Schweiz ohne Wirkung (Art. 4 BGS), der Anbieter ist nicht am Sperrregister beteiligt, Schweizer Rechtsschutz besteht nicht, die Sperrliste mit DNS-Blockade ist möglich.
Dass ein Anbieter am Ende einer solchen Liste steht, sagt nichts über die Qualität seines Betriebs. Es sagt etwas über die Ausgangslage des Spielenden: Alles, was er über die Regeln des Anbieters wissen muss, steht in dessen Bedingungen, und lesen muss er sie selbst. Ein Schweizer Anbieter nimmt ihm diese Arbeit ab, weil eine Aufsichtsbehörde sie verlangt.
Wer nach der Lektüre dieser zehn Einträge zu dem Schluss kommt, dass die bewilligten zwei ein langweiliges Angebot haben, hat den Vergleich richtig gelesen. Langweilig ist in diesem Feld der Preis für einen Rahmen, der im Streitfall greift — und die Steuerfrage ist der Teil dieses Rahmens, der sich in Franken ausdrücken lässt.
Was ein Gewinn am Ende kostet
Die Frage des Steuerfreibetrags entscheidet für fast alle Wettenden nichts. Wer unter CHF 1’071’000 gewinnt — und das ist praktisch jeder —, hat mit der Einkommenssteuer nichts zu tun, und die Verrechnungssteuer erreicht ihn nie. Das ist die beruhigende Nachricht, und sie ist in der Schweiz wahr wegen der Bewilligung, nicht wegen der Höhe des Einsatzes.
Die Frage, die für fast alle Wettenden etwas entscheidet, ist die andere: ob sie bei einem Anbieter mit Schweizer Bewilligung spielen. Denn die Steuerfreiheit hängt nicht am Gewinn, sondern am Regelkreis, in dem er entstand. Auf der einen Seite: kein Steuerabzug unterhalb des Freibetrags, ein Verrechnungssteuerausweis bei einer sehr grossen Auszahlung, ein Sperrregister, das die Person kennt, und Auszahlung auf ein Konto im eigenen Namen. Auf der anderen Seite: keine Verrechnungssteuer, dafür ein Gewinn, der nach kantonaler Praxis vollständig als Einkommen steuerbar sein kann, kein Sperrregister, kein Schweizer Rechtsschutz und eine 35-prozentige Abgabe, die niemand für den Wettenden abführt.
Man muss sich nicht für das eine oder das andere entscheiden, um diese Seite nützlich zu finden. Wer will, kann beide Wege gehen und den steuerlichen Unterschied in der Steuererklärung auflösen. Was man nicht tun kann, ist so zu tun, als gäbe es den Unterschied nicht. Er ist in der Verrechnungssteuer sichtbar, in der kantonalen Steuerpraxis sichtbar und in der Zahl der Anbieter sichtbar, die eine Schweizer Bewilligung tragen: zwei.
Am Ende bleibt eine Zahl, die man sich merken kann, auch wenn sie sich jedes Jahr verschiebt: CHF 1’071’000 für die direkte Bundessteuer ab dem 1. Januar 2026. Und ein Satz: Über der Grenze sind 35 % nicht die Rechnung, sondern der Vorschuss. Der einzige, der ihn zurückholt, ist der Wettende selbst — mit einer Steuererklärung.
Häufige Fragen zu Steuern beim Online-Wetten in der Schweiz
Ab welchem Betrag sind Gewinne aus Sportwetten in der Schweiz steuerpflichtig, und was bedeutet «je nach Kanton»?
Bei der direkten Bundessteuer liegt der Steuerfreibetrag für Grossspielgewinne ab dem 1. Januar 2026 bei CHF 1’071’000 je einzelnem Gewinn. Darunter bleibt ein Gewinn steuerfrei. «Je nach Kanton» heisst, dass die Kantone eigene Freibeträge für Staats- und Gemeindesteuern führen: Für 2024 weist die ESTV unter anderem CHF 1’030’000, CHF 1’056’600 und 1 Mio. aus. Die kantonale Grenze gilt zusätzlich zur Bundesgrenze.
Was ist die Verrechnungssteuer von 35 %, und wann zieht Swisslos sie bei einer Auszahlung ab?
Sie ist ein Abzug des Veranstalters auf dem steuerpflichtigen Teil eines Gewinns. Swisslos zieht 35 % ab, sobald ein einzelner Gewinn über dem Steuerfreibetrag liegt, und stellt für diesen Teil einen Verrechnungssteuerausweis aus. Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 beträgt der steuerpflichtige Teil CHF 50’000. Der Abzug ist kein Erlass: Er wird über die Steuererklärung zurückgeholt.
Wird auf Wetteinsätze in der Schweiz eine Wettsteuer erhoben?
Nein. Besteuert wird der Gewinn, nicht der Einsatz; eine Abgabe auf den Einsatz selbst kennt das schweizerische System nicht. Angesetzt wird statt auf der Auszahlungsseite: Bei Grossspielen lassen sich Einsätze bis 5 % des Gewinns abziehen, höchstens CHF 5’300 für die Steuerperiode 2024 und höchstens CHF 5’400 für 2025, begrenzt auf die im gleichen Wettbewerb erzielten Gewinne (Art. 33 Abs. 4 DBG).
Wie werden Gewinne von Anbietern ohne Schweizer Bewilligung besteuert?
Sie unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des BGS steuerbar sind. Dafür kann die kantonale Praxis sie vollständig erfassen: Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar. Der Freibetrag greift dort also nicht.
Welcher Teil eines Gewinns ist steuerbar, wenn er den Freibetrag übersteigt?
Nur der Teil über dem Freibetrag. Ein Gewinn von CHF 1’200’000 lässt bei einem Freibetrag von CHF 1’000’000 also CHF 200’000 steuerbar. Der Freibetrag für Staats- und Gemeindesteuern beträgt im Kanton Thurgau CHF 1’000’000, bei der direkten Bundessteuer 2026 CHF 1’071’000. Die abgezogene Verrechnungssteuer lässt sich nicht vom Einkommen abziehen und wird per Antrag zurückgefordert.
Warum ändert sich der Steuerfreibetrag von Jahr zu Jahr, und welche Einsätze lassen sich bei Grossspielen abziehen?
Die Anpassung folgt dem Ausgleich der kalten Progression: Er erfolgt jährlich nach dem Stand des Landesindexes der Konsumentenpreise am 30. Juni vor Beginn der Steuerperiode, auf Grundlage der Verordnung über die kalte Progression. Der Freibetrag lief von CHF 1’000’000 (2019–2022) über CHF 1’038’300 (2023) zur aktuellen Höhe. Abziehbar sind Einsätze bis 5 % des Gewinns, höchstens CHF 5’400 für 2025.
Fragen zur Einkommenssteuer auf Geldspielgewinne richten sich an die zuständigen kantonalen Steuerbehörden, Fragen zur Erhebung oder Meldung der Verrechnungssteuer an die ESTV. Dieser Text ist eine Einordnung, keine Steuerberatung. Wer einen Gewinn in einer Grössenordnung erwartet, in der die Grenze eine Rolle spielt, fragt vorher eine Steuerberaterin oder die kantonale Steuerverwaltung.
Rechtslage – seriosewetten
Inhalt erstellt vom Team «seriosewetten»
